Elaun untuk kanak-kanak: cara mengajar kanak-kanak mengendalikan wang.
Pendidikan kewangan untuk kanak-kanak adalah salah satu alat yang paling ampuh untuk memastikan masa depan dewasa yang seimbang dan sedar.
Dalam senario ini, elaun untuk kanak-kanak Ia bukan sekadar sebagai penyampaian wang yang mudah, tetapi sebagai sumber pendidikan yang praktikal dan transformatif.
Dengan belajar mengurus sejumlah kecil wang sejak usia muda, kanak-kanak mengembangkan tanggapan penting tentang perancangan, kesabaran dan tanggungjawab.
Dalam artikel ini, anda akan mengetahui cara melaksanakan tabiat ini dengan cara yang mudah dan cekap, yang disesuaikan dengan setiap peringkat perkembangan anak-anak anda.
- Berapakah umur ideal? untuk mula memberi elaun
- Cara mengira nilai yang betul tanpa menjejaskan bajet anda
- Perbezaan antara elaun, elaun mingguan dan elaun mingguan.
- Kesilapan biasa yang mana ibu bapa harus elakkan dengan apa jua cara
- Cara menukar elaun anda menjadi tabiat pelaburan.
Apakah elaun pendidikan dan mengapa ia berkesan?
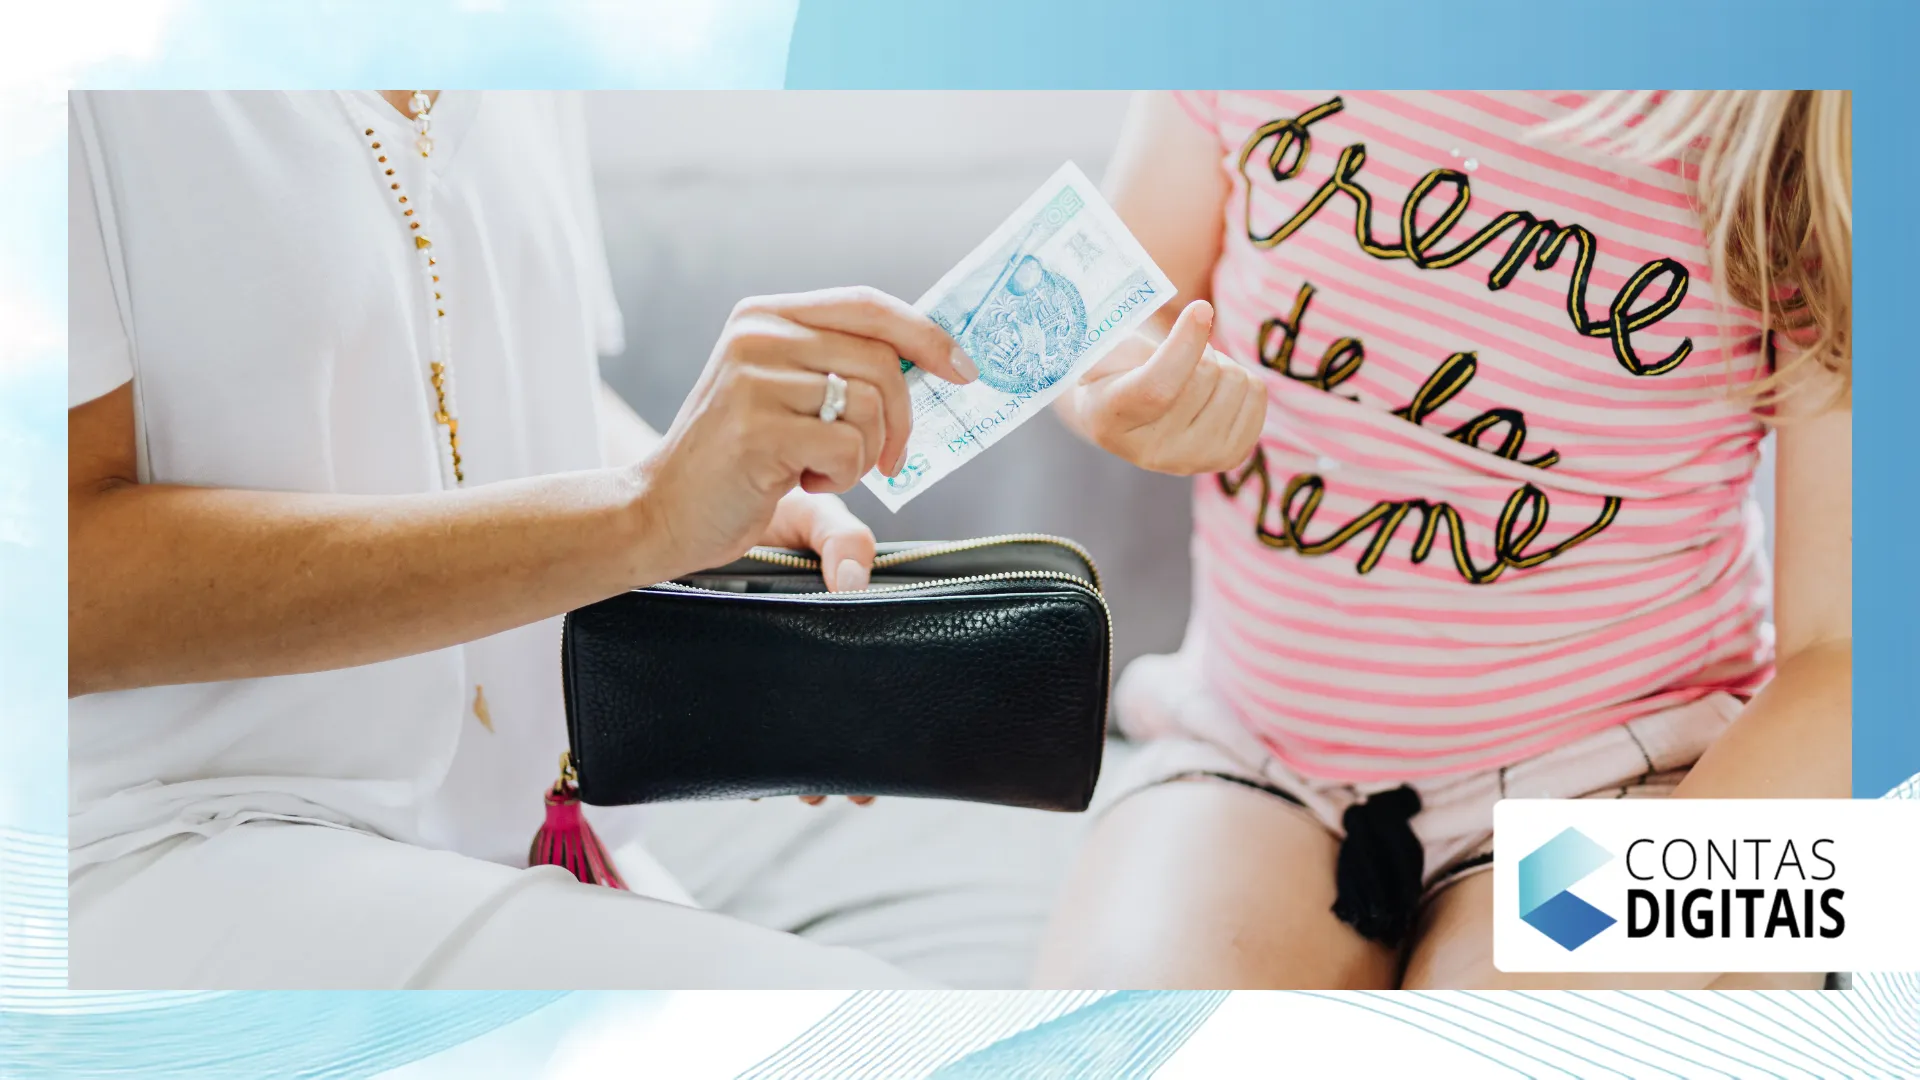
A elaun untuk kanak-kanak Ia bukan sekadar memberi wang kepada kanak-kanak, tetapi juga mengajar mereka merancang, membuat pilihan yang bijak, mengawal impuls dan bertanggungjawab terhadap sumber kewangan mereka sendiri.
Apabila kanak-kanak menguruskan sumber mereka sendiri, mereka melakukan kesilapan dalam persekitaran terkawal. Kehilangan sejumlah kecil wang pada zaman kanak-kanak dapat mencegah keputusan kewangan yang buruk dan hutang yang serius pada masa dewasa.
Mengikut garis panduan daripada agensi perlindungan pengguna, seperti Procon-SP, Dialog terbuka tentang kewangan keluarga menguatkan autonomi kanak-kanak dan mencegah perbelanjaan impulsif.
Pada usia berapa anda perlu bermula, dan bagaimana anda menentukan harganya?
Peralihan ini harus mengiringi perkembangan kognitif kanak-kanak. Dari usia enam tahun, mereka sudah memahami konsep asas pertukaran, mengira syiling, dan nilai relatif sesuatu benda.
++ Penganggaran berasaskan sifar: cara mengaplikasikannya kepada kewangan
Untuk mengelakkan bebanan bajet keluarga yang berlebihan dan mengekalkan logik pedagogi, adalah wajar untuk menggunakan peraturan klasik R$ 1.00 hingga R$ 2.00 setiap tahun hayat secara mingguan.
Jadual perbandingan berkala mengikut kumpulan umur.
| Julat Umur | Frekuensi Ideal | Fokus Pembelajaran | Templat yang Dicadangkan |
| 6 hingga 8 tahun | Mingguan | Mengira, sabar, dan hajat-hajat kecil. | Balang lutsinar atau peti besi |
| 9 hingga 11 tahun | Dua Minggu | Perancangan dan perubahan jangka sederhana | Sampul surat dibahagikan mengikut matlamat |
| 12+ tahun | Bulanan | Lengkapkan bajet, pemotongan perbelanjaan dan matlamat. | Akaun digital yang diselia |
Elaun mingguan, dwimingguan atau bulanan: model mana yang hendak dipilih?
Kanak-kanak di bawah umur sembilan tahun belum mempunyai jangka masa tiga puluh hari. Jika anda memberi mereka semua wang pada awal bulan, mereka akan membelanjakan semuanya dalam beberapa hari pertama.
Sehingga umur sembilan tahun, ambil anak angkat mingguan. Bermula pada usia sepuluh atau sebelas tahun, beralih kepada jadual dua minggu sekali dan, setelah mencapai usia remaja, satukan... elaun untuk kanak-kanak dalam format bulanan.
Baca lebih lanjut: Kawal perbelanjaan anda melalui telefon bimbit anda: aplikasi yang membantu kewangan anda.
Perkembangan beransur-ansur ini mengajar kanak-kanak untuk meregangkan bajet mereka dalam tempoh yang semakin lama, secara langsung menyediakan mereka untuk kehidupan dewasa dan menguruskan gaji pertama mereka.
Contoh praktikal: Kisah kejayaan Lucas
Lihat bagaimana perancangan berfungsi dalam praktik. Juliana, ibu kepada Lucas (8 tahun), memutuskan untuk mengajar anaknya menyimpan wang bagi membeli mainan yang benar-benar diingininya.
Daripada membeli hadiah itu dengan segera, Juliana menetapkan elaun mingguan sebanyak R$ 10.00. Dia mengarahkan anaknya untuk menyimpan R$ 5.00 di dalam tabungnya dan menggunakan R$ 5.00 untuk gula-gula mingguan.
++ Had Piksel: cara menyesuaikannya dalam akaun digital anda
Selepas dua belas minggu, Lucas menyimpan wang itu dan membeli mainan itu sendirian. Perasaan pencapaian itu mengubah budak lelaki itu, yang mula menghargai setiap sen yang dibelanjakan untuk pilihannya.
4 kesilapan maut ketika memberi elaun kepada kanak-kanak
Jadi itu elaun untuk kanak-kanak Untuk memenuhi peranan pendidikannya tanpa mewujudkan gangguan tingkah laku, ibu bapa perlu menetapkan peraturan yang jelas dan konsisten sejak hari pertama.
1. Menghubungkan wang dengan gred sekolah
Belajar adalah tugas asas kanak-kanak. Membayar untuk gred tinggi mengubah pembelajaran menjadi transaksi komersial dan menghapuskan motivasi intrinsik untuk perkembangan akademik.
2. Membayar kerja rumah asas
Mengemas katil sendiri, menyimpan mainan dan mengemas pinggan adalah tanggungjawab kehidupan keluarga. Bayar sahaja untuk tugas-tugas luar biasa, seperti mencuci kereta keluarga.
3. Membantu anak apabila wang habis.
Jika anak anda membelanjakan keseluruhan bajet pada hari pertama, jangan tangguhkan ansuran seterusnya. Biarkan mereka mengalami akibat semula jadi kehabisan wang sehingga kitaran pengebilan seterusnya.
4. Mengambil balik elaun sebagai satu bentuk hukuman.
Jangan gunakan penahanan wang sebagai hukuman bagi ketidakpatuhan bukan kewangan. Mencampurkan disiplin tingkah laku dengan pendidikan kewangan mengelirukan konsep dalam minda orang muda.
Menggalakkan kemurahan hati
Selain mengajar penggunaan secara sedar, elaun adalah sangat baik untuk memupuk empati. Strategi mudah adalah dengan membahagikan jumlah yang diterima kepada tiga bahagian: menabung, berbelanja dan menderma.
Dengan memperuntukkan peratusan kepada derma, kanak-kanak belajar untuk melihat melangkaui pusat mereka sendiri dan memahami impak sosial wang.
Libatkan anak anda dalam memilih tujuan atau institusi yang akan mendapat manfaat supaya mereka dapat merasai kegembiraan membantu dan mengembangkan kemurahan hati yang tulen dan berkekalan.
Cara untuk berkembang daripada simpanan kepada pelaburan digital
Apabila kanak-kanak membesar, tabung simpanan fizikal akan hilang keberkesanannya. Hari ini terdapat akaun digital percuma untuk kanak-kanak bawah umur dengan faedah automatik dan kad debit yang dikawal oleh ibu bapa.
Manfaatkan peralihan ini untuk memperkenalkan konsep seperti faedah kompaun dan pelaburan pendapatan tetap. Menunjukkan wang yang menghasilkan faedah pada skrin telefon bimbit menggalakkan tabiat menyimpan secara konsisten.
Anda boleh mendapatkan panduan yang lebih terperinci tentang perancangan keluarga di portal kewarganegaraan kewangan [nama laman web]. Bank Pusat Brazil, yang menawarkan sumber pendidikan percuma untuk ibu bapa.
Soalan Lazim
Patutkah saya memberi elaun secara tunai atau dalam akaun digital?
Bagi kanak-kanak berumur sehingga sembilan tahun, wang fizikal adalah asas untuk asimilasi konkrit. Dari usia sepuluh tahun, akaun digital membantu dalam peralihan ke dunia kewangan moden.
Apa yang perlu saya lakukan jika anak saya menghabiskan semua wang mereka untuk gula-gula atau permainan?
Biarkan anak itu mengalaminya. Penyesalan kerana membazirkan sedikit wang mengajar lebih banyak tentang pilihan daripada berjam-jam perbualan pencegahan yang diberikan oleh ibu bapa.
Adakah wajar untuk memotong elaun jika keluarga sedang mengalami krisis?
Ya. Terangkan situasi ini secara telus dan kurangkan jumlahnya buat sementara waktu. Ini mengajar kanak-kanak bahawa bajet keluarga perlu menyesuaikan diri dengan masa ketidakstabilan kewangan.
Bolehkah saya memberi elaun kepada anak-anak saya sebelum mereka berumur enam tahun?
Sebelum usia tersebut, kanak-kanak itu masih belum menguasai konsep matematik asas. Pendekatan yang paling disyorkan adalah hanya menggunakan idea menyimpan syiling di dalam tabung dengan cara yang suka bermain.
Kesimpulan
Mengajar literasi kewangan sejak kecil merupakan salah satu legasi terhebat yang boleh anda tinggalkan. elaun untuk kanak-kanak Ia berfungsi sebagai makmal praktikal untuk menguji keputusan, membuat kesilapan lebih awal dan membina autonomi.
Mulakan dengan jumlah yang kecil, kekalkan konsistensi dalam peraturan, dan utamakan dialog tentang penggunaan secara sedar. Matlamat utama bukanlah untuk mengumpul kekayaan, tetapi untuk membangunkan orang dewasa yang sedar dan bersedia.
++ Cara menjadikan elaun sebagai alat untuk pendidikan kewangan.
++ Cara memberi elaun kepada kanak-kanak: jumlah mengikut umur, peraturan praktikal.
